金消契約とは?住宅ローンの流れ・必要書類・契約後の注意点を2026年版で徹底解説
住宅ローンを利用してマイホームを購入するとき、金融機関との手続きで登場するのが「金消契約(きんしょうけいやく)」です。正式名称は「金銭消費貸借契約」。借入金額や金利、返済期間などを定め、借りたお金を契約条件に従って返済することを約束する、住宅ローンの重要な契約です。
金消契約は、住宅ローンの本審査に通過した後、融資実行や物件の引き渡しに向けて締結するのが一般的です。ただし、契約を済ませれば必ず融資が実行されるとは限りません。契約後の転職や新たな借り入れ、必要書類の不備、融資条件の確認漏れなどが、手続きの遅延や再審査につながる可能性があります。2026年の住宅購入で押さえておきたい契約の仕組みから、費用、電子契約、署名前のチェックポイントまで解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金消契約は金融機関と結ぶ正式な借入契約で、借入額・金利・返済条件などに法的拘束力が生じる。
- 要点2:契約は本審査承認後、融資実行日の1週間〜1か月前を目安に行われることがあるが、金融機関や物件の条件によって異なる。
- 要点3:実印・印鑑証明書・住民票などの必要書類を確認し、契約後は融資実行まで転職や新規借入などの変更事項を必ず金融機関に相談する。
【基礎知識】金消契約とは?意味と仕組みをわかりやすく解説
金消契約とは、貸主が借主に金銭を貸し、借主が契約で定められた条件に従って返済することを約束する契約です。「金銭消費貸借契約」を短くした呼び方で、住宅ローンだけでなく、事業資金の借り入れなどにも用いられます。
住宅ローンの場合、貸主は銀行などの金融機関、借主は住宅を購入する人です。金融機関が融資する金額、利息、返済期間、返済方法などを契約で定め、借主はその条件に従って返済していきます。
アットホームの住宅購入向け解説でも、金消契約は金融機関と住宅ローンを組む際に締結する契約として説明されています。不動産会社が手続きの案内や日程調整を担当することはありますが、金銭の貸し借りに関する契約の当事者は、原則として借主と金融機関です。
金消契約が成立すると何が変わる?
金消契約を理解するうえで重要なのは、住宅ローンの利用について具体的な権利と義務が定まる点です。契約書には、借入金額や返済条件だけでなく、返済が遅れた場合の取り扱いなども記載されます。
- 借入金額と融資条件が契約上の内容として定められる
- 借主は契約に基づく元金や利息の返済義務を負う
- 返済期日や遅延損害金、期限の利益の喪失などの条件が適用される
- 契約内容に応じて、担保設定や保証に関する手続きが必要になる
民法第587条および第587条の2は、消費貸借の成立について定めています。特に、書面による消費貸借では、金銭を実際に受け取る前でも、貸主が金銭を交付することと借主が返還することを約束することで契約が成立する仕組みが認められています。契約内容を記録した電磁的記録についても、同条の規定が適用されます。
つまり、住宅ローンの金消契約は、単なる融資の申し込みや仮の予約とは異なります。署名前に契約条件を理解し、疑問点を解消しておく必要があります。
【違いを比較】金消契約と抵当権設定契約は何が違う?
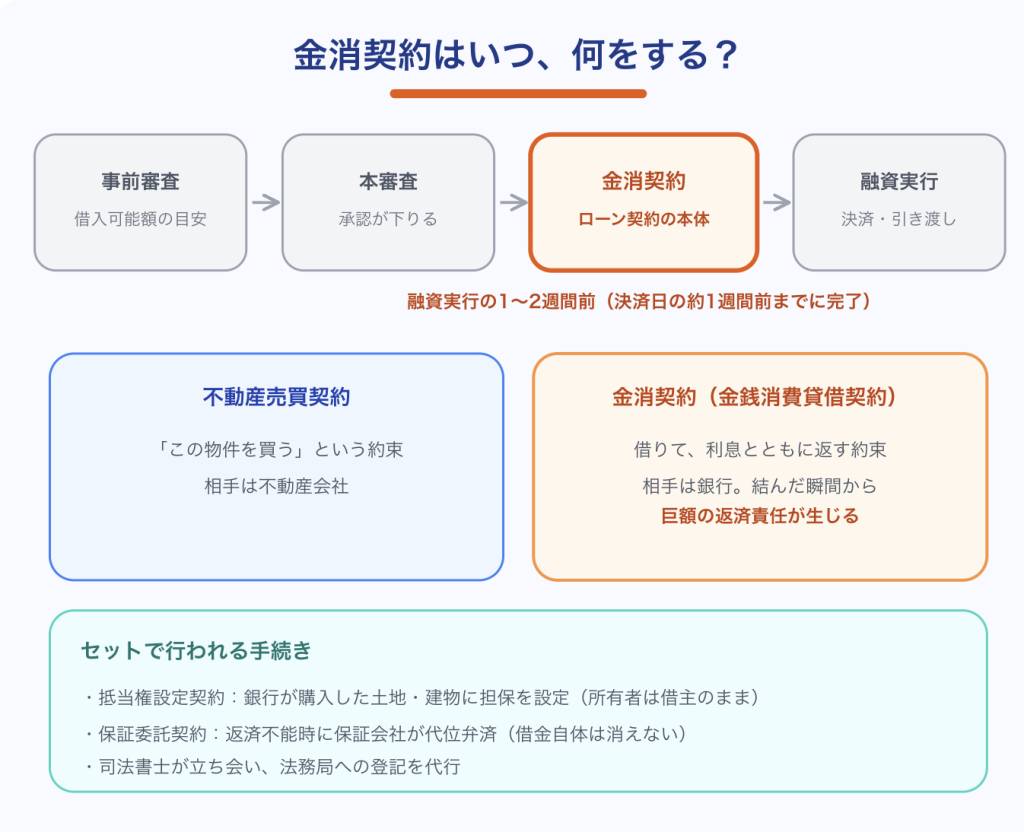
住宅ローンの手続きでは、金消契約とあわせて「抵当権設定契約」という言葉も登場します。両者は関連していますが、目的が異なります。
金消契約は、金融機関からいくら借り、どのような条件で返済するのかを定めるものです。一方、抵当権設定契約は、借主が返済できなくなった場合などに備えて、購入する土地や建物を担保にするための契約です。
金融機関は抵当権を設定することで、返済が滞った際に担保不動産から債権を回収するための法的な手段を確保します。ただし、抵当権を設定したからといって、返済が滞れば直ちに自動で家を失うという意味ではありません。実際の回収には、契約条件や法令に従った手続きが関係します。
- 金消契約:借入金額、金利、返済期間、返済方法などを定める。
- 抵当権設定契約:土地や建物を担保にするための条件を定める。
- 抵当権設定登記:不動産登記簿に抵当権の内容を記録し、第三者に権利関係を示すための手続き。
実務では、金消契約と抵当権設定に関する契約を同時期に進めることが多く、金融機関や商品によっては一体の契約書類として取り扱われます。アットホームも、住宅ローンにおいて両者がセットで扱われるケースを紹介しています。ただし、契約書の構成や手続きの順番は金融機関によって異なるため、必要な書類を個別に確認しましょう。
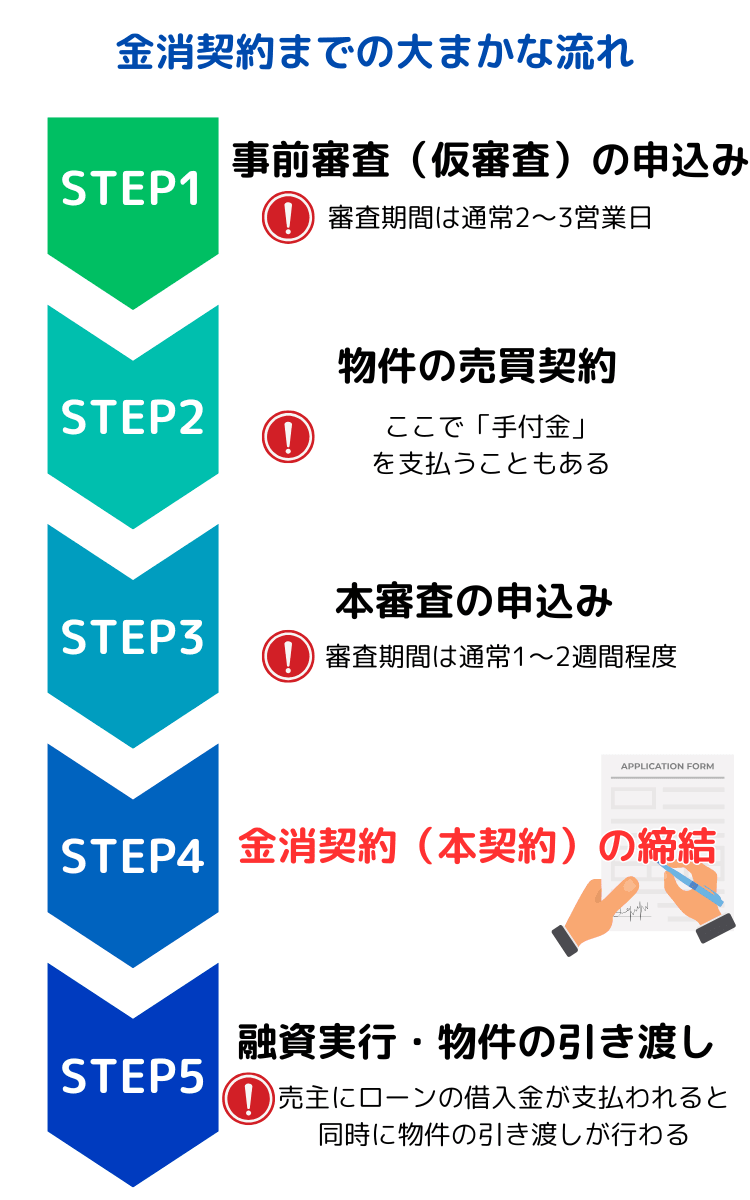
【手続きの流れ】金消契約はいつ行う?本審査承認後から融資実行まで
金消契約を締結する時期は、住宅ローンの本審査に承認された後が一般的です。物件の売買契約を済ませ、本審査で融資条件が確認された段階で契約準備を進め、物件の決済・引き渡しに間に合うように手続きを行います。
融資実行日の1週間〜1か月前が目安として紹介されることもありますが、すべての金融機関に共通する期限ではありません。電子契約の利用可否、物件の登記手続き、売主との決済日程などによって変わります。
| 手続き | 主な内容 | 確認したいポイント |
|---|---|---|
| 事前審査 | 年収や借入状況などから融資の見込みを確認 | 承認は本審査や融資実行の確約ではない |
| 売買契約・本審査 | 物件の売買契約を締結し、正式な融資審査を受ける | 物件情報、収入、他の借入状況などに誤りがないか確認する |
| 金消契約 | 借入金額、金利、返済期間などの契約条件を確認して締結 | 融資実行日、適用金利、返済開始日、諸費用を確認する |
| 決済・融資実行 | 金融機関から融資を受け、売買代金などを支払う | 振込先、自己資金、登記手続きの日程を調整する |
| 物件の引き渡し | 残代金の決済などを経て、物件を受け取る | 鍵の受け取りや登記関係書類の手続きを確認する |
本審査に通れば融資実行は確定する?
本審査の承認と融資実行は、同じ意味ではありません。本審査に承認されても、金消契約や担保設定などの必要な手続きが完了しなければ、融資実行には進めません。
また、契約時に確認した金利が、そのまま最終的な適用金利になるとは限りません。住宅ローンの商品によっては融資実行時点の金利が適用されるため、契約書や商品説明書で適用条件を確認する必要があります。
融資実行日は、売主への残代金の支払いや所有権移転登記などと連動することが多いため、金融機関、不動産会社、司法書士などの関係者と早めに日程を調整しましょう。引き渡し直前に必要書類の不備が判明すると、決済日の変更につながる可能性があります。

【必要書類】実印・印鑑証明書・住民票は必要?契約前の準備
金消契約で必要な書類は、金融機関や住宅ローンの商品、借主の状況、物件の種類によって異なります。紙の契約か電子契約かによっても準備するものが変わるため、銀行から渡された案内を基準に確認してください。
金消契約で求められる主な書類
- 本人確認書類:運転免許証、マイナンバーカードなど、金融機関が指定するもの。
- 実印:紙の契約で押印を求められる場合に使用する、印鑑登録済みの印鑑。
- 印鑑証明書:実印による押印の確認などに使用する公的書類。
- 住民票:住所や氏名などを確認するために求められることがある書類。
- 不動産売買契約書:購入する物件や売買条件を確認するための書類。
- 返済口座に関する情報:返済用口座の登録などに必要な情報。
- その他の書類:金融機関が指定する登記関係書類、収入関係書類、保証に関する書類など。
実印と印鑑証明書はセットで考える
紙の契約で実印による押印が必要な場合、印鑑証明書もあわせて求められることがあります。実印と印鑑証明書に登録されている印影が一致しているか、事前に確認しておきましょう。
印鑑証明書や住民票は、発行から一定期間以内のものを指定される場合があります。必要通数や有効期間の扱いは金融機関の案内に従ってください。取得が早すぎると、契約日までに取り直しが必要になることもあります。
電子契約なら実印や収入印紙は不要?
電子契約では、紙の契約書への署名・押印に代えて、電子署名などを使って契約する方法が採用されます。そのため、金消契約そのものについて実印や紙の契約書用の収入印紙が不要になる場合があります。
ただし、本人確認や抵当権設定登記などの別手続きで印鑑証明書、住民票、実印などが必要になるケースはあります。電子契約を選べば、住宅購入に関するすべての書類が不要になるわけではありません。
契約方式を決める際は、銀行から届く必要書類一覧を確認し、紙の契約と電子契約のどちらで進めるのかを早めに確定させることが大切です。
【契約内容と費用】法的拘束力・収入印紙・署名前の確認事項
金消契約の署名前には、借入金額だけでなく、返済総額や契約上のリスクに関わる条項まで確認する必要があります。契約書の記載内容は、融資実行後の返済生活にも影響します。
必ず確認したい契約条項
- 借入金額:希望額と実際の契約額が一致しているか。
- 金利と金利タイプ:変動金利か固定金利か、適用金利はいつ決まるのか。
- 返済期間と返済方法:毎月の返済額、ボーナス返済の有無、返済開始日を確認する。
- 繰り上げ返済:手数料や最低返済額、手続き方法を確認する。
- 遅延損害金:返済が遅れた場合に適用される条件や金額を確認する。
- 期限の利益の喪失:契約上の一定の事由が生じた場合に、分割返済ができなくなり、一括返済を求められる可能性がある条項。
- 担保・保証:抵当権の設定内容、保証会社や連帯保証人に関する条件を確認する。
- 契約変更や届出:住所、勤務先などに変更があった場合の連絡義務や手続きを確認する。
特に、毎月の返済額だけでなく、金利が変わった場合の返済への影響や、返済が遅れた場合の取り扱いまで把握しておくことが重要です。説明を受けても理解できない条項があれば、署名前に金融機関へ質問しましょう。
金消契約の費用は何にかかる?
金消契約に関連する費用には、紙の契約書にかかる印紙税、電子契約の利用手数料、住宅ローンの事務手数料、保証料、抵当権設定登記に伴う登録免許税や司法書士報酬などがあります。ただし、すべてが金消契約そのものにかかる費用というわけではありません。
紙の契約書については、印紙税法上の課税文書に該当する場合、契約金額などに応じた収入印紙が必要です。例えば、借入金額が1,000万円を超え5,000万円以下の金銭消費貸借契約書では、印紙税額が2万円となる場合があります。実際の税額は契約書の内容や作成方法などに応じて確認してください。
一方、電子データで締結する契約は、紙の課税文書を作成する場合とは印紙税の取り扱いが異なります。国税庁は、印紙税の対象となるかどうかを文書の名称だけでなく、記載内容や作成目的などから判断すると説明しています。
電子契約を利用する場合、収入印紙が不要になることがある一方で、金融機関所定の電子契約手数料がかかるケースがあります。紙の契約書にかかる印紙税だけでなく、電子契約手数料や登記費用などを含めて総額を比較しましょう。
【電子契約】金消契約をオンラインで行うメリット・デメリット
住宅ローンの金消契約は、金融機関によって電子契約に対応している場合があります。電子契約では、書面への署名・押印や契約書の郵送などを省略でき、手続きを進めやすくなることがメリットです。
SBI新生銀行の住宅ローン解説でも、電子契約の利点として手続きの迅速化や書類の紛失リスクの低減、収入印紙の負担軽減が挙げられています。ただし、電子契約の対象範囲や利用手数料は金融機関ごとに異なります。
電子契約のメリット
- 来店や郵送の負担を軽減できる場合がある。
- 紙の金消契約書に必要な収入印紙の負担を抑えられる場合がある。
- 電子データとして契約内容を保管し、必要なときに確認しやすい。
- 署名・押印や書類の受け渡しにかかる時間を短縮できる場合がある。
電子契約のデメリット・注意点
- 電子契約の利用手数料がかかる場合がある。
- 本人確認や電子署名の認証など、指定された操作が必要になる。
- 契約内容を画面上で読み飛ばしやすく、確認が不十分になるおそれがある。
- 抵当権設定関係など、一部の手続きが紙で必要になる場合がある。
電子契約は、単にボタンを押して手続きを終えるための仕組みではありません。契約の法的な意味は紙か電子かだけで決まるものではなく、契約内容や成立要件が重要です。民法第587条の2では、契約内容を記録した電磁的記録について、書面による消費貸借と同様の規定が適用されることが定められています。
オンラインで手続きを行う場合も、契約書のPDFなどを保存し、借入金額、金利、返済期間、返済日、各種手数料を確認してから署名を完了させましょう。
【契約後の注意点】転職・新規借入で融資が取り消されるリスクは?
金消契約後に注意したいのが、融資実行までの生活や信用状況の変化です。特に転職や新たな借り入れは、住宅ローンの審査時に確認された条件に影響する可能性があります。
金融機関は、借主の収入や勤務状況、既存の借入額などを踏まえて融資の可否を判断します。そのため、本審査の承認後や金消契約後であっても、融資実行前に重要な変更が生じた場合には、再確認や追加書類の提出を求められることがあります。
転職・退職・独立を予定している場合
勤務先や雇用形態、収入が変わると、当初の審査で確認された返済能力に影響することがあります。転職しただけで必ず融資が取り消されるわけではありませんが、再審査や融資条件の見直し、融資実行の延期につながる可能性があります。
転職、退職、独立、休職などの予定がある場合は、自己判断で手続きを進めず、事前に金融機関へ相談してください。転職の予定を隠したり、収入状況について事実と異なる説明をしたりすることは避けるべきです。
車のローンやカードローンなどを新たに契約する場合
住宅ローンの契約後に自動車ローン、カードローン、キャッシングなどを利用すると、返済負担が増加します。借入残高や毎月の返済額によっては、住宅ローンの返済能力に関する判断へ影響する可能性があります。
家具や家電の分割払いなども、契約内容によっては新たな返済負担となります。融資実行前は、必要性の低い新規借入れや高額な分割払いを控え、追加で資金が必要になった場合は銀行に相談するのが安全です。
契約後に内容を変更したくなったら?
金消契約を締結した後は、借入金額、返済期間、金利などの条件を、借主の希望だけで自由に変更できるわけではありません。変更には金融機関との合意や再審査、変更契約などが必要になる場合があります。
住所や勤務先の変更、物件や決済日程の変更、自己資金の不足などが生じた場合も、まず金融機関へ連絡してください。変更の内容によっては追加書類の提出や手続きのやり直しが必要になり、融資実行日がずれる可能性があります。
なお、融資実行前の申し込み取り下げや契約の解除についても、契約書の条項や売買契約との関係によって扱いが異なります。住宅ローンの取り下げが可能な場合でも、売買契約の解除や手付金、違約金の問題が別に生じることがあるため、安易に判断しないようにしましょう。
【金消契約とは】に関するよくある質問(FAQ)
Q1:金消契約は住宅ローンの本審査に通ったらすぐ行うのですか?
A1:一般的には本審査の承認後に契約準備を進め、物件の決済・引き渡しに間に合うように締結します。融資実行日の1週間〜1か月前が目安として紹介されることもありますが、実際の日程は金融機関や物件の条件によって異なります。
Q2:金消契約では実印・印鑑証明書・住民票が必ず必要ですか?
A2:必ず必要とは限りません。紙の契約で実印や印鑑証明書を求められることがある一方、電子契約では金消契約そのものの押印が不要になる場合があります。ただし、本人確認や抵当権設定登記などで公的書類が必要になることもあるため、金融機関の指定を確認してください。
Q3:金消契約後に転職したら住宅ローンは取り消されますか?
A3:転職しただけで必ず融資が取り消されるわけではありません。ただし、融資実行前の転職によって収入や雇用状況が変わると、再審査や追加書類の提出が必要になる可能性があります。転職や退職が決まった場合は、速やかに金融機関へ相談しましょう。
Q4:電子契約なら収入印紙や契約書への押印は不要ですか?
A4:電子データで金消契約を締結する場合、紙の契約書に必要な収入印紙や押印が不要になることがあります。ただし、電子契約の利用手数料が発生する場合や、関連する登記手続きなどで別途書類が必要になる場合があります。
Q5:金消契約を結んだら、必ず住宅ローンの融資が実行されますか?
A5:金消契約の締結だけで融資実行が無条件に保証されるわけではありません。融資実行に必要な条件や手続きが完了していることが前提です。契約後に信用状況や勤務先などの重要な変更があった場合は、金融機関の確認が必要になることがあります。
まとめ:金消契約で失敗しないための判断基準
金消契約とは、住宅ローンを利用する際に金融機関と結ぶ金銭消費貸借契約です。借入金額、金利、返済期間、返済方法などを定める正式な契約であり、抵当権設定契約や登記手続きとあわせて、住宅購入の決済・引き渡しに向けて進めるのが一般的です。
2026年に住宅ローンを利用する人が押さえておきたいのは、次の3点です。
- 契約条件を数字で確認する:借入額、適用金利、返済期間、返済額、手数料、遅延損害金などを確認し、疑問点を解消してから署名する。
- 必要書類と日程を早めに整える:実印、印鑑証明書、住民票などの要否を金融機関に確認し、融資実行日や物件の引き渡し日に間に合うよう準備する。
- 契約後も融資実行までは慎重に行動する:転職、新規借入れ、収入や物件の変更が生じた場合は、自己判断せず金融機関へ相談する。
金消契約は、住宅購入の手続きの中でも、長期間にわたる返済条件を確定させる重要な段階です。電子契約か紙の契約かにかかわらず、契約内容を理解し、融資実行までの手順を把握しておくことが、引き渡し直前のトラブルを防ぐことにつながります。署名を急ぐよりも、契約書と金融機関の説明を照らし合わせ、納得できる状態で手続きを完了させましょう。 (出典: 金 消 契約 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
